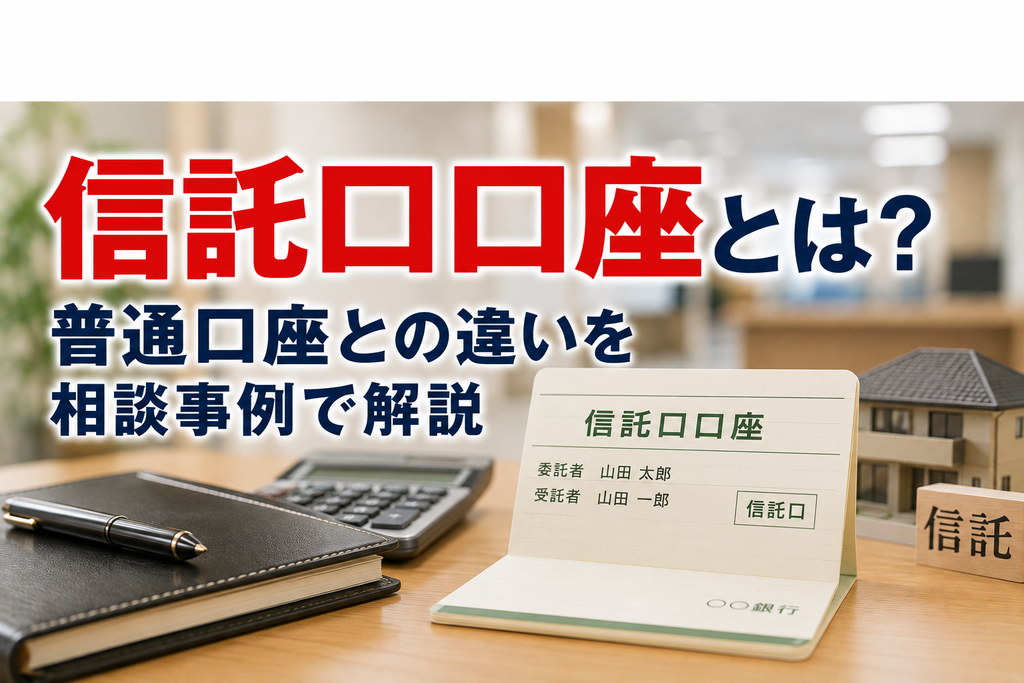
結論:信託口口座とは、信託財産である金銭を管理するために開設する、受託者自身の財産とは明確に区別された専用口座のことです。普通の口座に「信託」の文字を加えただけの口座とは法的な性質が異なり、開設できる金融機関も限られるため、事前の確認が欠かせません
以下、実際の相談事例をもとに、信託口口座の仕組みと注意点を解説します。
相談事例:受託者になった長男からの相談
ご相談者:長男(45歳・父の信託の受託者)
「父との間で信託契約を結び、アパートの家賃収入を管理することになりました。この家賃収入を管理する口座を作りたいのですが、自分名義の口座でそのまま管理してもいいのでしょうか。銀行の窓口で『信託口口座』という言葉を聞いたのですが、普通の口座と何が違うのでしょうか。」
信託財産である金銭をどう管理するかは、受託者になった方が必ず直面する実務上の悩みです。
Q1. 信託口口座とは何ですか?
A. 信託財産である金銭を管理するために、受託者名義で開設する、受託者自身の財産とは分別された専用口座です。
信託法では、受託者は信託財産を自分自身の財産(固有財産)と区別して管理する義務を負っています。信託口口座は、この分別管理義務を、口座の名義の上でも明確にするための仕組みです。
一般的には、「委託者〇〇 受託者△△ 信託口」といった形式の名義で開設されます。
Q2. 自分(受託者)名義の普通口座で管理してはいけないのですか?
A. 法律上、絶対に禁止されているわけではありませんが、リスクが大きいため避けるべきです。
受託者自身の普通口座に信託財産である金銭を入れて管理すると、外形的には「長男個人のお金」と見分けがつかなくなってしまいます。この場合、次のようなリスクがあります。
- 受託者本人が万が一亡くなった場合、その口座の預金は受託者自身の相続財産とみなされ、受託者の相続人の遺産分割の対象になってしまう可能性がある
- 受託者が離婚した場合、財産分与の対象と誤解されるおそれがある
- 受託者に個人的な債権者がいる場合、差し押さえの対象にされてしまうリスクがある
信託法が定める「倒産隔離機能」(信託財産は受託者の財産とは区別して扱われ、受託者の債権者から差し押さえられない)は、あくまで信託財産であることが客観的に明確になっていることが前提です。受託者個人の口座に紛れ込んでしまうと、この保護が及ばなくなるおそれがあります。
Q3. どの金融機関でも信託口口座を開設できますか?
A. いいえ、すべての金融機関が対応しているわけではありません。事前の確認が必須です。
信託口口座の取り扱いは、金融機関によって対応に差があります。都市銀行、地方銀行、信用金庫など、それぞれ対応方針が異なり、
- 信託口口座の取り扱いそのものがない金融機関もある
- 対応している場合でも、信託契約の内容(特に公正証書化しているか)を事前に審査される
- 一定額以上の信託財産であることが条件になっている場合がある
といった状況があります。この事例のケースでも、契約を結ぶ前の段階で、実際にどの金融機関で信託口口座を開設できるかを確認しておくことが望ましいです。
信託口口座に対応している金融機関の例
| 項目 | 三井住友信託銀行 | オリックス銀行 |
| 信託口口座 | ○ 対応 | ○ 対応 |
| 口座の特徴 | 通帳・キャッシュカードが利用できる | インターネットで利用するタイプ |
| キャッシュカード | ○ 発行あり | × 発行なし |
| ATM利用 | ○ 利用可能 | × |
| インターネットバンキング | ○ 利用可能 | ○ 利用可能 |
| 口座開設手数料 | 無料 | 55,000円(税込) |
| 預入金額 | 原則3,000万円以上 | ― |
| 信託契約の事前審査 | ○ 必要 | ○ 必要 |
| 専門家を通じた申込み | ○ 必要 | ○ 必要 |
| 特徴 | 一般の預金口座に近い利便性 | 来店不要で口座開設手続きが完結 |
※金融機関の取扱条件は変更される場合があります。事前にご確認ください。また、信託口口座の開設には金融機関による審査があります。
最近では、家族信託に力を入れている地方銀行・信用金庫でも、独自の信託口口座を提供する動きが広がっています。お住まいの地域で対応している金融機関がないか、あわせて確認するとよいでしょう。
信託口口座を開設する際の注意点
信託口口座は、通常の普通預金口座とは異なる制約を伴うことがあります。開設前に、次のような点を金融機関に確認しておくことをおすすめします。
- 最低預入額の条件があることがある:金融機関によっては、一定額以上(前述のとおり数千万円単位が条件になっている場合もあります)の預け入れを求められることがあります
- キャッシュカードが発行されないことがある:信託口口座では、セキュリティ上の理由などから、キャッシュカードが発行されず、窓口での手続きが基本になるケースがあります。日常的な出し入れの手間が増える可能性がある点は、事前に確認しておきたいポイントです
- 口座振替(公共料金や施設利用料の自動引き落としなど)が利用できないことがある:信託口口座は、通常の生活口座のような口座振替サービスに対応していないことが多く、公共料金や施設利用料の支払いを自動化できない場合があります。この場合、受託者が都度、振込や窓口での支払いを行う必要が生じます
- インターネットバンキングに対応していないことがある:対応している金融機関であれば、オンラインでの入出金確認や振込ができ便利ですが、非対応の場合は都度窓口や通帳記帳での確認が必要になります
こうした制約があるため、信託口口座を開設する際は、日常的な出金の頻度(生活費の受け渡し方法など)や、公共料金の支払い方法まで含めて、あらかじめ運用のイメージを固めておくことが大切です。
Q4. 信託口口座を開設できない場合は、どうすればいいですか?
A. 「屋号型」の口座で代用する方法もありますが、法的な保護の程度が異なる点に注意が必要です。
信託口口座に対応する金融機関が近くにない場合などは、受託者個人の名義に「信託口」などの文言を加えた、いわゆる屋号型の口座で対応することもあります。ただし、この方式は、金融機関の実務上は信託財産の分別ができていても、法律上の倒産隔離機能が完全に及ぶかどうかについては、解釈が分かれる部分もあります。
信託財産の額や、金融機関の対応状況によって、最適な方法は変わってきます。契約内容を設計する段階で、実際に口座を開設できる金融機関のめどを立てておくことが重要です。
Q5. 信託口口座は、いつ開設すればいいですか?
A. 信託契約を締結した後、財産を移転するタイミングで開設します。
第64回でご紹介した信託の流れでいうと、「公正証書の作成」の後、「財産の移転」の段階で信託口口座を開設し、信託する金銭をその口座に移すのが一般的な流れです。事前に、開設予定の金融機関に必要書類(信託契約公正証書の写しなど)を確認しておくとスムーズです。
この事例から分かる、信託口口座のポイント
- 受託者自身の普通口座で信託財産を管理するのはリスクが大きい
- 信託口口座は、すべての金融機関で開設できるわけではなく、事前確認が必須
- 三井住友信託銀行、オリックス銀行など、対応する金融機関を事前にリサーチしておく
- キャッシュカード非発行、口座振替不可など、日常の運用面での制約も確認しておく
- 開設できない場合の代替手段(屋号型口座)にはリスクがあることを理解しておく
- 口座開設は、公正証書作成後、財産移転のタイミングで行う
まとめ
- 信託口口座は、信託財産である金銭を、受託者自身の財産と明確に分けて管理するための専用口座
- 受託者個人の口座で管理すると、倒産隔離機能などの保護が及ばなくなるリスクがある
- 対応している金融機関は限られるため、契約内容を設計する段階で確認しておくことが重要
- 開設が難しい場合の代替方法にも、法的な限界があることを理解しておく必要がある
信託口口座に対応した金融機関の情報は、地域や時期によって変わることがあります。事前確認をお願いいたします。(投稿執筆時令和8年9月1日)
信託口口座、あなたはどれくらい分かる?
記事の内容から3問出題します。全部解けるかチャレンジしてみましょう。